每日生活圈2026年08月19日 13:40消息,人民币中间价创三年半新高,双向波动加剧,强势行情持续性存疑。
人民币汇率延续升值走势。8月19日,人民币对美元汇率中间价报6.7854,升至三年半高位,较2025年末7.03的水平升值约3.55%;人民币兑美元即期汇率则从6.989升至6.74,升值幅度超3.4%。这一轮走强并非短期脉冲式波动,而是多重基本面与市场情绪共振的结果,也折射出当前中国外汇市场韧性增强、政策调控更加成熟的重要信号。
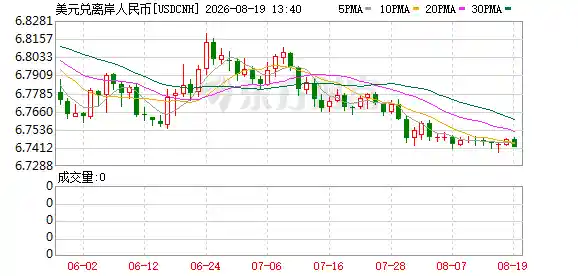
多位分析人士指出,本轮人民币汇率走强是美元回调、国内出口保持较快增长、企业结汇需求集中释放以及汇率预期明显改善共同作用的结果。值得注意的是,“偏强运行、双向波动”已逐渐成为市场共识性判断——这既区别于过去单边贬值或升值的旧逻辑,也反映出人民币汇率正加速向“有管理的浮动”制度本源回归。
美元阶段性走弱无疑是本轮人民币升值的首要外部催化剂。中国首席经济学家论坛理事长连平指出,美日联合干预日元汇率后,日元短期明显反弹,直接拖累美元指数;与此同时,中东地缘风险阶段性降温,市场避险情绪缓和,进一步削弱美元支撑。值得深思的是,这种美元回调并非孤立现象,而是全球货币格局再平衡的一个缩影:当单一货币长期承担过度的国际储备与结算职能,其周期性调整便难以避免。
美国近期公布的多项经济数据,进一步强化了市场对美元走弱的预期。美国劳工统计局数据显示,7月份美国非农就业人数减少2.3万人,就业增长由正转负;7月零售和餐饮销售额环比下降0.6%,密歇根大学8月消费者信心指数初值由7月的55.2骤降至51.0。就业、消费与信心三大关键指标同步走弱,显著压低了市场对美联储年内再度加息的预期。美元指数一度下探至两个月低位,目前在99.7附近运行。但需清醒看到,美元的“阶段性疲软”不等于“趋势性崩塌”——通胀黏性、财政赤字高企、美债收益率波动及潜在的地缘黑天鹅,仍可能随时触发美元反弹。汇率博弈,从来不是线性叙事。
如果说美元走弱是导火索,那么我国外贸的扎实表现,则构成了人民币走强更坚实的基本面支点。东方金诚首席宏观分析师王青强调,今年以来我国外部经贸环境总体稳定,出口持续较快增长,这是人民币汇率能在复杂国际环境中走出相对独立行情的关键所在。海关总署数据显示,2026年前7个月,我国货物贸易进出口总值达30.13万亿元,同比增长17.3%;其中出口17.44万亿元,增长14%;进口12.69万亿元,增长22%。机电产品、新能源装备及高端制造相关出口持续发力,不仅印证了“中国制造”在全球价值链中的升级实绩,更以真金白银的美元收入,为人民币汇率提供了持续、可验证的市场供给基础。
出口增长带来的美元回流正在转化为实实在在的结汇动能。进入8月,部分外贸企业集中办理结汇,显著增加人民币买盘。国家外汇管理局数据显示,7月份企业、个人等非银行部门跨境资金净流入598亿美元,银行结售汇顺差183亿美元。跨境资金保持净流入、外汇市场供求总体平衡——这不是抽象的术语堆砌,而是反映市场主体用“真金白银”投票的结果。当结汇意愿与汇率预期形成正向循环,政策无需频繁出手,市场自身就能生成稳定力量。
人民币汇率中间价的连续偏强运行,也在悄然重塑市场心理。中国外汇投资研究院研究总监李钢认为,近期中间价持续维持高位,客观上强化了市场对人民币温和升值的共识。这种预期一旦形成,会反过来推动出口企业提前结汇、境外投资者增持人民币资产,从而形成“汇率升值—结汇增加—人民币买盘增强”的自我强化机制。但必须强调,中间价的“偏强”本质是“稳预期”的工具,而非“推升值”的杠杆。它像一根定海神针,在市场躁动时压舱,在预期涣散时锚定,体现的是管理智慧,而非干预意志。
8月1日召开的中国人民银行2026年下半年工作会议明确提出:“坚持市场在汇率形成中的决定性作用,保持汇率弹性,强化预期引导,保持人民币汇率在合理均衡水平上的基本稳定。”这句话分量极重——它清晰划出了政策底线:既不保“固定汇率”,也不纵容“单边押注”;既要让市场在资源配置中起决定性作用,也要通过透明、可预期的引导防止“羊群效应”。这种“有所为、有所不为”的平衡术,正是汇率市场化改革走向纵深的标志性体现。
对于后续走势,机构观点虽有分歧,但方向高度一致:人民币不具备单边快速升值的基础,但也不具备大幅贬值的条件。“偏强运行、双向波动”已成主流判断。东吴证券首席经济学家芦哲认为,下半年人民币站稳6.70关口概率较大;王青预计全年将呈现“先升后稳”态势,核心波动区间或在6.70至7.00之间;李钢则提醒,阶段性突破6.70可能,但绝非开启单边升值周期。这些看似保守的预测,恰恰是对市场规律的尊重——真正的稳健,从来不是追求完美曲线,而是在波动中守住中枢、在弹性中维护稳定。
外资机构的预测则更为积极。德意志银行已将人民币对美元年底预测由6.70上调至6.55,若兑现,全年升值幅度或接近6%;瑞银财富管理指出,美国财政赤字扩大、长期国债收益率上升及美元资产配置过热,正构成对美元的中长期结构性压力。而中国持续的大额贸易顺差,将持续带来美元净流入,并通过结汇转化为人民币需求。这种“经常账户盈余+资本账户审慎开放”的组合,正日益成为人民币汇率的底层护城河。
从更长周期看,连平提出“战略性升值”的观察视角颇具启发性。他认为,美国政府债务持续膨胀、财政不可持续性加剧,叠加部分单边政策对美元信用的侵蚀,可能推动美元指数在未来几年步入周期性下行通道;而全球外汇储备多元化、国际投资者资产配置再平衡的趋势,也将降低对美元的路径依赖。在此背景下,中国经济展现出的修复韧性、人民币资产的估值优势以及不断改善的汇率预期,正系统性提升人民币资产的全球吸引力。
然而,“战略性升值”绝不等于“无波动升值”。我国实行的仍是“以市场供求为基础、参考一篮子货币进行调节、有管理的浮动汇率制度”。政策目标始终聚焦于“防单边、防超调、防失衡”,而非锚定某个具体点位。汇率的本质是价格,而价格的生命力在于弹性。一个能涨能跌、有深度、有厚度、有韧性的人民币汇率,才是真正服务于高质量发展、高水平开放的健康汇率。
天风证券固收首席分析师谭逸鸣指出,人民币国际化跃升的关键变量,已从早期的贸易结算规模,转向经济持续增长能力、金融市场改革深度与制度型开放水平。离岸市场功能完善、数字金融基础设施升级、双边本币互换网络拓展……这些“看不见的基建”,正在为人民币从区域性货币迈向全球主要货币铺就现实通路。汇率的每一次稳健波动,都是这场静水深流变革的微观注脚。